Reforma tributária na loja virtual: IBS e CBS na nota
Desde 3 de agosto de 2026, a NF-e e a NFC-e emitidas por empresas do regime regular precisam trazer as informações do IBS e da CBS, os dois tributos que a reforma tributária criou para substituir PIS, Cofins, ICMS e ISS. Para a loja virtual, é a primeira mudança da reforma que aparece na rotina: no emissor de nota, no cadastro de produtos e no ERP.
O que mudou em 3 de agosto de 2026
O Ato Conjunto RFB/CGIBS nº 4/2026, publicado pela Receita Federal e pelo Comitê Gestor do IBS em 31 de julho de 2026, fixou o calendário dos documentos fiscais:
| Documento | Obrigatório desde |
|---|---|
| NF-e (venda de produtos) e NFC-e (venda ao consumidor) | 3 de agosto de 2026 |
| CT-e e MDF-e (transporte) | 3 de agosto de 2026 |
| NFS-e (serviços) | 1º de outubro de 2026 |
| Optantes do Simples Nacional e MEI | 1º de janeiro de 2027 |
A data vale pelo fato gerador, ou seja, pela data da venda, e não pela data de emissão. Para a loja virtual, os documentos que importam são a NF-e e, para quem também vende no balcão, a NFC-e.
Na prática, a nota ganhou um grupo novo em cada item: o grupo IBSCBS, com o código de situação tributária (CST), o código de classificação tributária (cClassTrib) e os valores calculados. É o emissor ou o ERP que preenche isso, a partir do cadastro do produto. A loja não digita nada a mais no pedido, desde que o cadastro esteja certo.
A alíquota de 1% não é imposto novo
A conta de 2026 assusta à primeira vista: 0,1% de IBS mais 0,9% de CBS sobre cada venda. Os artigos 343 e 346 da Lei Complementar 214/2025 fixam essas alíquotas para 2026. Mas o artigo 348 diz duas coisas que mudam o resultado:
- O valor recolhido de IBS e CBS é compensado com o PIS e a Cofins devidos no mesmo período. Não é imposto em cima de imposto.
- Fica dispensado o recolhimento para quem cumprir as obrigações acessórias. Quem preenche a nota corretamente não paga.
Numa venda de R$ 100, o 1% seria R$ 1. Quem informa IBS e CBS na nota não recolhe esse R$ 1. O CGIBS descreve a apuração de 2026 como meramente informativa, sem efeitos tributários. É um ano de teste para o Fisco e para as empresas. O preço do produto não precisa mudar, e a margem também não.
A nota sem IBS e CBS ainda passa, mas continua errada
Às vésperas do início da obrigação, o Ato Técnico Conjunto nº 1/2026 adiou as regras de validação que rejeitariam os documentos sem IBS e CBS. A rejeição 1115 (“grupo IBSCBS não informado”) consta na Nota Técnica 2025.002 como implementação futura, sem data.
A leitura errada do adiamento é “então não preciso fazer nada”. Em 6 de agosto de 2026, a Receita Federal e o CGIBS publicaram um esclarecimento: não houve suspensão da obrigatoriedade de destacar e prestar as informações. O que foi adiado é a trava do sistema, não a regra. No mesmo comunicado, o órgão informou que, em 4 de agosto, 88% dos documentos emitidos já traziam os novos campos. Quem emite sem eles está numa minoria visível para o Fisco.
Um detalhe para repetir ao contador: o adiamento alcança só a ausência do grupo. Nota com IBS e CBS informados, mas com alíquota ou cálculo errados, continua sujeita às demais validações, e essas rejeitam hoje.
2026 é pedagógico, e a regra disso está escrita
A frase “em 2026 não tem multa” circula bastante. O correto é mais preciso:
- A LC 214/2025, com a redação da LC 227/2026, prevê no artigo 341-G multa de 20 UPF por período de apuração para arquivos de documentos fiscais em desacordo com a legislação, e 30 UPF a cada intimação. A UPF vale R$ 200, o que dá R$ 4.000 e R$ 6.000.
- O artigo 348 diz que, para os fatos geradores de 2026, o contribuinte autuado por obrigação acessória de IBS e CBS é intimado a corrigir a omissão em 60 dias, e a correção extingue a penalidade.
- O Programa Nacional de Conformidade Tributária (Ato Conjunto RFB/CGIBS nº 5/2026, de 12 de agosto) enquadra automaticamente quem cumpre as obrigações acessórias e exige, para permanecer nele, evolução no preenchimento, resposta às intimações, correção das inconsistências até 31 de dezembro de 2026 e um contador responsável.
A multa existe, mas em 2026 ela é extinta por quem corrige. O risco real é chegar em janeiro de 2027, quando a adaptação acaba, com cadastro errado e meses de notas para retificar.
O que muda dentro da nota
Antes, cada item da nota trazia os grupos de ICMS, PIS e Cofins. Agora, ao lado deles, entra o grupo IBSCBS. Os antigos continuam, porque ICMS, PIS e Cofins seguem existindo durante a transição.
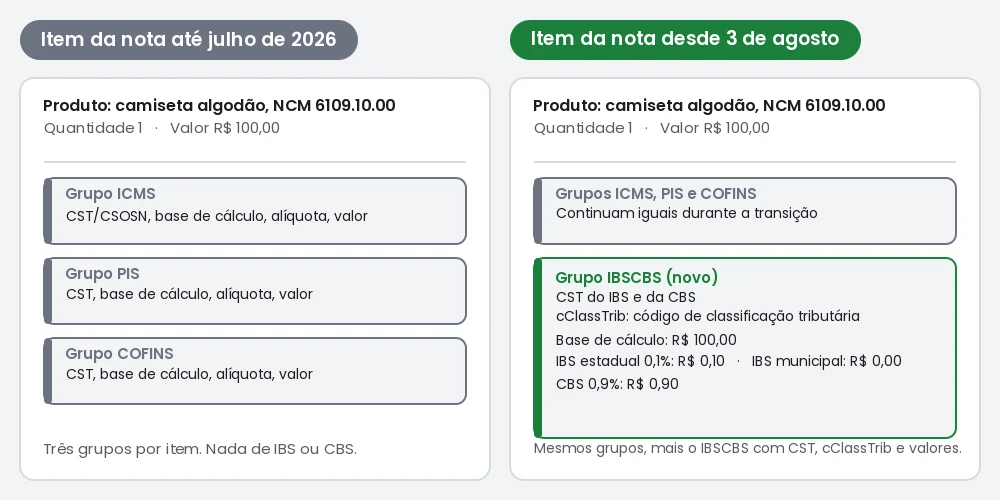
O cClassTrib é o código que mais gera dúvida. Ele diz em qual regra da LC 214 a operação se enquadra: tributação integral, alíquota reduzida, isenção ou regime específico. Para a maioria dos produtos de uma loja virtual, é o da tributação integral. Para livros, alimentos, medicamentos e produtos de higiene, a classificação muda e precisa ser conferida com o contador.
O leiaute é definido pela NT 2025.002, do portal da NF-e, e ela continua sendo ajustada: a versão 1.52 saiu em 1º de outubro de 2026, segundo a TecnoSpeed. Por isso a pergunta ao fornecedor não é “você atende a reforma”, e sim “qual versão da NT 2025.002 você atende”.
Simples Nacional e MEI: o que precisa saber
A maior parte das lojas virtuais pequenas e médias está no Simples Nacional, e para elas 2026 é mais tranquilo. O artigo 348 da LC 214 diz que as alíquotas de 2026 não se aplicam às operações dos optantes pelo Simples, e o calendário da Receita só exige o preenchimento dos campos a partir de 1º de janeiro de 2027. A empresa continua pagando tudo no DAS. O que vale conferir agora é o regime tributário no cadastro do emissor (o campo CRT), porque é ele que diz ao sistema quais campos exigir.
Três pontos mudam a partir de 2027:
- Os campos entram na nota. Mesmo pagando pelo DAS, a nota do Simples passa a trazer o grupo IBSCBS, com o CST próprio do regime.
- O crédito do cliente empresa fica limitado. Pelo artigo 47 da LC 214, quem compra de uma empresa do Simples só se credita do IBS e da CBS pagos dentro do DAS, bem menos do que a alíquota cheia. Para quem vende ao consumidor final, nada muda. Para quem vende a empresas, o cliente vai comparar.
- Existe a opção híbrida. O artigo 41 da LC 214 permite ao optante do Simples recolher IBS e CBS pelo regime regular, fora do DAS, e transferir crédito integral ao cliente. Segundo a Receita Federal (setembro de 2026), a primeira janela foi de 1º a 30 de setembro de 2026, com efeitos de janeiro a junho de 2027 e desistência até 30 de novembro. A próxima é em março de 2027, para o segundo semestre.
A opção híbrida raramente compensa para quem vende ao consumidor final: a empresa apura dois tributos por fora e perde a simplicidade do DAS. Faz sentido para quem fatura boa parte em vendas a empresas que se creditam. É uma conta para fazer com o contador, partindo de como ICMS, ISS e Simples incidem hoje.
O que conferir no emissor de nota e no ERP
A lista serve para quem emite por emissor integrado à loja, por ERP ou pelo emissor gratuito da Sefaz. Leva uma tarde, com o contador por perto.
- Versão do leiaute. Pergunte ao fornecedor qual versão da NT 2025.002 o sistema atende. Se ele não souber responder, isso já é a resposta.
- Regime tributário no cadastro da empresa. CRT correto (regime normal, Simples ou MEI). É esse campo que liga ou desliga a exigência dos grupos novos.
- NCM de cada produto. O cálculo do IBS e da CBS parte do NCM. NCM genérico ou errado gera classificação errada em cadeia.
- CST e cClassTrib em cada produto. A maioria dos emissores e ERPs preenche por regra, a partir do NCM e do regime. Confira um a um os produtos com tratamento diferenciado.
- Pedido de teste. Faça uma venda de valor baixo, emita a nota e abra o XML autorizado. Procure o grupo IBSCBS em cada item. Se a nota foi autorizada sem ele, passou só porque a trava está adiada. Teste também uma devolução: a nota de devolução leva os mesmos campos.
- Integração loja, ERP e emissor. Se o pedido sai da loja, vai ao ERP e dali ao emissor, a informação tributária precisa sobreviver ao caminho. O post sobre integração da loja com o ERP mostra onde esse fluxo costuma quebrar.
- Quem emite por você. Se a emissão é da contabilidade ou de terceiros, mande esta lista e peça o XML de uma nota de agosto em diante.
Quem emite no emissor gratuito e sente o peso disso é o caso clássico de quando o ERP passa a valer a pena. A lista de ERPs e hubs com integração nativa está em iset.com.br/integracoes.
O calendário até 2033
A transição está nos artigos 125 a 129 do ADCT, incluídos pela Emenda Constitucional 132/2023. Para a loja virtual, o resumo é este:
| Ano | O que acontece |
|---|---|
| 2026 | Teste: IBS a 0,1% e CBS a 0,9%, compensáveis com PIS e Cofins e dispensados para quem cumpre as obrigações acessórias. Campos na NF-e e NFC-e desde 3 de agosto |
| 2027 | CBS com alíquota cheia; PIS e Cofins extintos; IPI zerado, exceto Zona Franca de Manaus. IBS a 0,05% estadual e 0,05% municipal. Simples e MEI passam a informar os campos |
| 2028 | Mesmas alíquotas de 2027 |
| 2029 a 2032 | ICMS e ISS a 90%, 80%, 70% e 60% das alíquotas atuais, um degrau por ano; o IBS cresce na mesma proporção |
| 2033 | ICMS e ISS extintos. IBS e CBS substituem tudo |
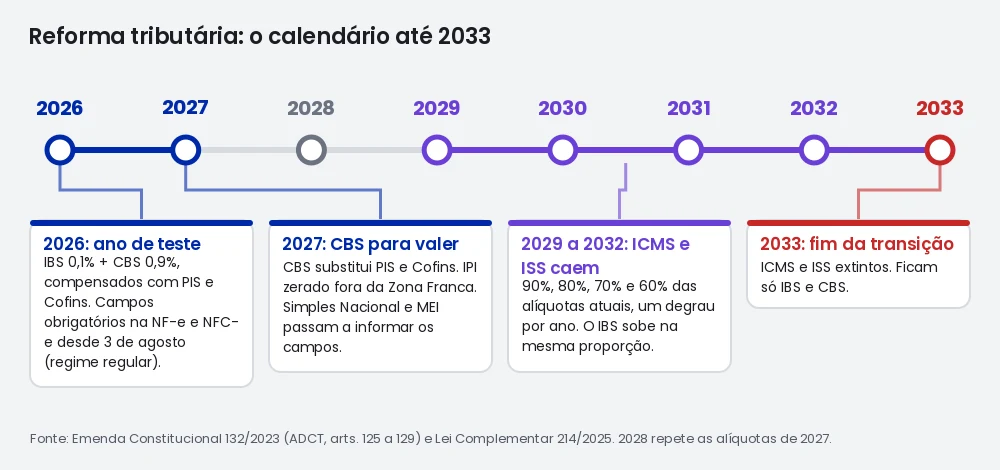
O ano que pede atenção é 2027. É quando a CBS deixa de ser teste e substitui PIS e Cofins de verdade, e quando o Simples Nacional entra no preenchimento. Quem acerta o cadastro em 2026, enquanto errar não custa, chega em 2027 com o trabalho feito.
Resolva antes da Black Friday
A Black Friday de 2026 é em 27 de novembro, e ninguém quer descobrir no dia que a nota foi rejeitada por um CST errado. Antes de entrar na preparação da loja para a Black Friday, feche três coisas: a versão da NT 2025.002 que o emissor atende, um pedido de teste com o grupo IBSCBS conferido no XML e um responsável pelas comunicações da Receita e do CGIBS, já que o prazo do programa de conformidade para corrigir o que for apontado é 31 de dezembro de 2026. Nada disso exige entender a reforma inteira. Exige cadastro limpo, sistema atualizado e um pedido de teste por mês até o fim do ano.
Fontes: Emenda Constitucional nº 132/2023, ADCT, arts. 125 a 129; Lei Complementar nº 214/2025, com a redação da Lei Complementar nº 227/2026, arts. 41, 47, 341-C, 341-G, 343, 346 e 348; Receita Federal e CGIBS, Ato Conjunto RFB/CGIBS nº 4/2026 (31 de julho de 2026); CGIBS, “Novo marco da reforma tributária inicia em 03 de agosto” (junho de 2026) e “Receita Federal e Comitê Gestor do IBS esclarecem adiamento das regras de validação” (agosto de 2026); Ato Técnico Conjunto RFB/CGIBS nº 1/2026; Ato Conjunto RFB/CGIBS nº 5/2026, Programa Nacional de Conformidade Tributária (agosto de 2026); Receita Federal, nota sobre o prazo de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS (setembro de 2026); Portal Contábeis, “NF-e: rejeição 1115 de IBS e CBS adiada” (setembro de 2026); TecnoSpeed, Nota Técnica 2025.002 (outubro de 2026).
Perguntas frequentes
Minha loja virtual já precisa informar IBS e CBS na nota fiscal?
Se a empresa está no regime regular (lucro presumido ou lucro real), sim, desde 3 de agosto de 2026, para NF-e e NFC-e, conforme o Ato Conjunto RFB/CGIBS nº 4/2026. Quem é do Simples Nacional ou MEI só passa a informar em 1º de janeiro de 2027.
A alíquota de 1% em 2026 aumenta o imposto da loja?
Não. A alíquota-teste de 0,1% de IBS e 0,9% de CBS é compensada com o PIS e a Cofins devidos no mesmo período, e a LC 214/2025 dispensa o recolhimento de quem cumpre as obrigações acessórias. Em 2026, a obrigação é informar corretamente, não pagar a mais.
A nota sem IBS e CBS está sendo rejeitada?
Ainda não. O Ato Técnico Conjunto nº 1/2026 adiou, sem data, a regra que rejeitaria a nota sem o grupo de IBS e CBS. A Receita Federal e o CGIBS esclareceram que a obrigação de informar não foi suspensa, e a nota autorizada sem os campos continua irregular.
Existe multa por nota sem IBS e CBS em 2026?
A LC 214/2025 prevê multa de 20 UPF (R$ 4.000) por período de apuração para documentos fiscais em desacordo com a legislação. Em 2026, porém, o contribuinte autuado tem 60 dias para corrigir a omissão, e a correção extingue a penalidade. Quem participa do Programa Nacional de Conformidade Tributária tem até 31 de dezembro de 2026 para ajustar as inconsistências apontadas.
O que muda para quem é do Simples Nacional?
Em 2026, nada na nota: as alíquotas de IBS e CBS não se aplicam às operações do Simples, e o preenchimento dos campos só é exigido a partir de 1º de janeiro de 2027. A empresa pode optar por recolher IBS e CBS pelo regime regular, fora do DAS, o chamado Simples híbrido. A primeira janela de opção foi de 1º a 30 de setembro de 2026 e a próxima é em março de 2027.
O que conferir no emissor de nota e no ERP?
Se o sistema já emite no leiaute da Nota Técnica 2025.002, se cada produto tem NCM, CST e código de classificação tributária (cClassTrib) do IBS e da CBS, se o regime tributário da empresa está correto no cadastro e se o XML autorizado traz o grupo IBSCBS em cada item. Um pedido de teste resolve a dúvida em minutos.
Quando o ICMS e o ISS acabam?
Em 2033. Pela Emenda Constitucional 132/2023, a CBS substitui PIS e Cofins em 2027, e as alíquotas de ICMS e ISS caem a 90%, 80%, 70% e 60% entre 2029 e 2032, até a extinção em 2033. O IBS cresce na mesma proporção.
Leia também
Aviso de cookies na loja virtual: o que a LGPD exige
Os três botões obrigatórios, o bloqueio das tags antes do aceite e os testes que mostram se o seu aviso de cookies protege a loja e as campanhas.
Avaliação negativa: como responder na loja e no Google
O que fazer antes de responder, a estrutura de uma boa resposta, como tratar cada tipo de reclamação e o que o Google proíbe ao lidar com avaliações.
Cupom de desconto: como criar sem corroer a margem
Quanto desconto a sua margem aguenta, que tipo de cupom usar para cada objetivo e as regras que impedem o código de virar prejuízo na Black Friday.