Pix Automático na loja virtual: assinatura sem cartão
O Pix Automático resolve o problema que mais derruba assinatura de produto no Brasil: a cobrança que não passa no cartão. Cartão vencido, limite tomado, cartão trocado depois de uma fraude. Cada caso vira uma assinatura cancelada sem que o cliente tenha decidido cancelar.
No Pix Automático, o cliente autoriza a cobrança uma vez, no app do banco, e o valor sai da conta na data combinada, mês após mês, sem cartão no meio. A modalidade entrou em funcionamento em 16 de junho de 2025, segundo o Relatório de Gestão do Pix 2023-2025, publicado pelo Banco Central em 2026. Este texto mostra como ela funciona para quem vende café, ração, cosméticos ou suplementos em assinatura, o que o cliente vê no celular, quanto custa em relação ao cartão e como montar a oferta.
Por que a assinatura cai no cartão
A venda recorrente dá receita previsível, estoque planejável e cliente que não precisa ser reconquistado todo mês. O post sobre vendas recorrentes depois da Black Friday explica o modelo. O que ele não resolvia era o meio de pagamento.
Até 2025, assinatura no Brasil significava cartão de crédito. Isso deixa de fora quem não tem cartão: segundo dados do Banco Central citados pela CartaCapital (junho de 2026), são 60 milhões de brasileiros. E, para quem tem, cada renovação é uma transação nova, que pode ser recusada por limite, vencimento ou troca de cartão.
O Pix Automático muda os dois pontos. Qualquer pessoa com conta em banco ou fintech pode assinar, e a cobrança sai da conta, não de um limite de crédito. Um levantamento da EBANX publicado na mesma matéria indica que 64% de quem usa o Pix Automático são novos assinantes de serviços digitais: não migraram de outro meio de pagamento, simplesmente não assinavam antes.
Como funciona, passo a passo
O Banco Central descreve a modalidade como pagamentos recorrentes feitos automaticamente mediante autorização única e prévia do pagador. Para a loja, o fluxo é este:
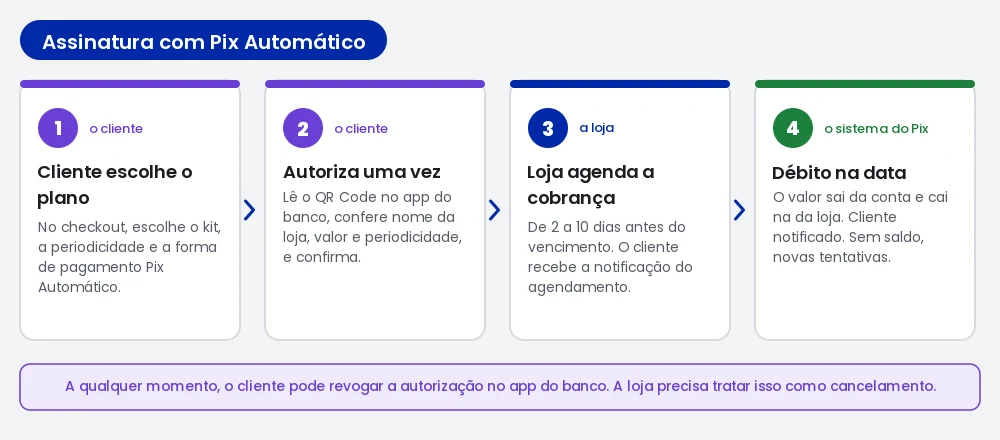
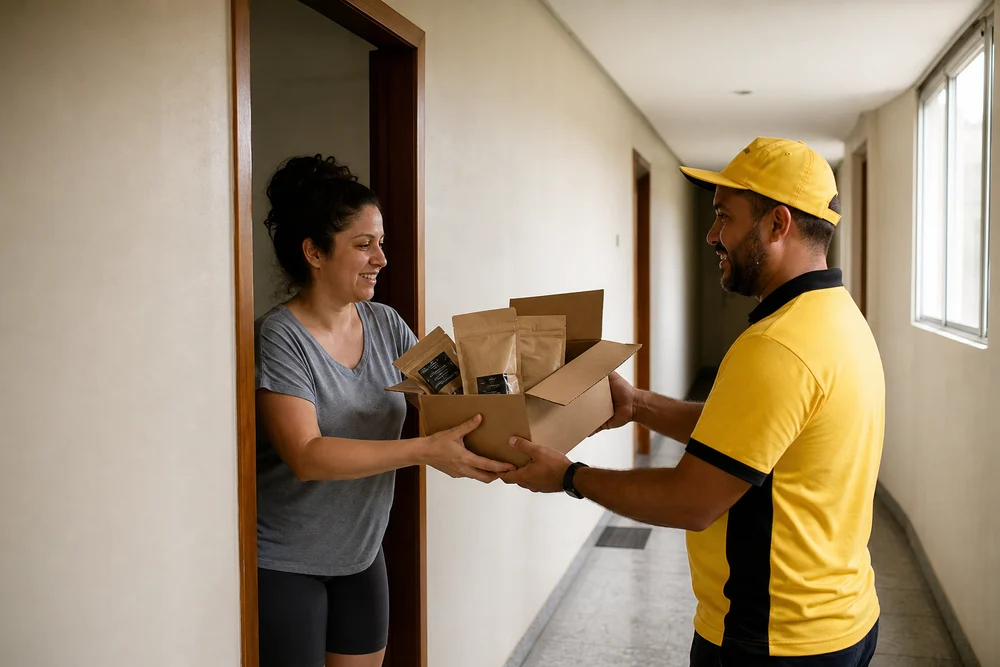
- Oferta no checkout. O cliente escolhe o plano (café de 500 g todo mês, por exemplo) e a forma de pagamento Pix Automático.
- Autorização única. A loja, por meio do gateway, apresenta um QR Code ou um Pix Copia e Cola. O cliente lê o código no app do banco, confere o nome do recebedor, o valor e a periodicidade, e confirma. O BC prevê também um QR Code que paga a primeira cobrança e autoriza as próximas de uma vez.
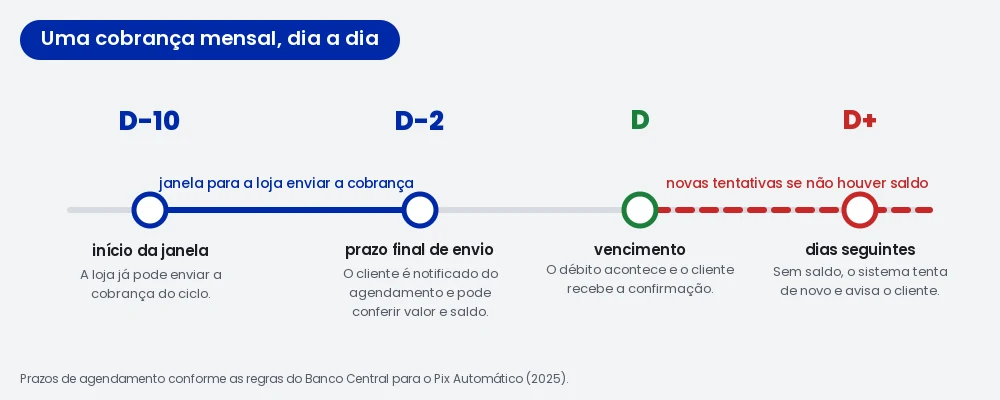
- Agendamento de cada cobrança. A cada ciclo, a loja envia a cobrança. Pelas regras do BC citadas pela Forbes (junho de 2025), o agendamento é feito de dois a dez dias antes do vencimento, e o cliente recebe uma notificação com valor e data.
- Débito na data. O valor sai da conta do cliente e cai na da loja. O cliente recebe outra notificação, com data, valor e nome do recebedor.
A periodicidade pode ser semanal, mensal, trimestral, semestral ou anual, segundo o detalhamento do BC publicado pela CNN Brasil (junho de 2025). E o valor não precisa ser fixo: o relatório do Banco Central destaca que, em pagamentos a pessoas jurídicas, o Pix Automático aceita valores variáveis. Dá para reajustar o plano ou trocar o kit sem pedir nova autorização, desde que o valor fique dentro do teto que o cliente definiu.
O que o cliente vê no celular
Boa parte das dúvidas no atendimento vem daqui. Pelo desenho do Banco Central:
- Na adesão, o app mostra o nome da loja, o valor (ou o valor máximo), a periodicidade e a data do débito. O cliente pode definir um teto por cobrança, e a loja não consegue debitar acima dele.
- Antes de cada débito, chega a notificação de agendamento.
- No dia do débito, chega a confirmação do pagamento.
- Para cancelar, o cliente revoga a autorização no próprio app, a qualquer momento. Um débito já agendado pode ser cancelado até a véspera, segundo a Forbes.
- Sem saldo no dia, o sistema faz novas tentativas nos dias seguintes, dentro da janela definida pelo BC, e o cliente é avisado.
Dois cuidados saem dessa lista. A loja precisa tratar a revogação feita no app como cancelamento de assinatura: o cliente não vai avisar, vai revogar no banco e esperar que o produto pare de chegar. E o nome do recebedor tem de ser reconhecível: se a razão social for diferente do nome da loja, diga isso na página do plano, ou o cliente recusa a autorização achando que é golpe.
Quanto custa, comparado ao cartão
Na tarifa, o cartão tem um número conhecido. Segundo as estatísticas de meios de pagamento do Banco Central, divulgadas em abril de 2026, a taxa de desconto média cobrada do lojista no segundo semestre de 2025 foi de 2,10% no cartão de crédito e 1,08% no débito. Na assinatura, ela incide em toda renovação.
No Pix Automático, o Banco Central definiu que o pagador não paga nada. O recebedor pode ser tarifado, e o preço é de cada banco ou gateway: percentual, valor fixo por cobrança ou faixa por volume. Não existe tabela única, então peça a cotação ao seu gateway antes de fechar a conta. Como referência, a PagBrasil, processadora que opera a modalidade, publicou em julho de 2026 casos de dois clientes com custo 50% e 65% menor no Pix Automático do que no cartão, e queda de 25% e 8% na taxa de cancelamento. Não é média de mercado, mas mostra a ordem de grandeza.
O segundo lado pesa mais. No cartão, parte das renovações falha e a loja perde o envio do mês ou o assinante. No Pix Automático, não há cartão para vencer nem limite para estourar: a cobrança só falha sem saldo, e o sistema tenta de novo.
| Pix Automático | Cartão recorrente | |
|---|---|---|
| Quem pode assinar | Qualquer pessoa com conta em banco ou fintech | Quem tem cartão de crédito com limite |
| Autorização | Uma vez, no app do banco, via QR Code | Dados do cartão no checkout |
| De onde sai o dinheiro | Da conta corrente ou de pagamento | Do limite de crédito |
| Falha mais comum | Conta sem saldo no dia | Cartão vencido, trocado ou sem limite |
| Nova tentativa | Automática, nos dias seguintes | Depende do gateway, com nova transação |
| Tarifa ao cliente | Nenhuma, por regra do BC | Nenhuma, mas consome limite |
| Tarifa à loja | Definida pelo banco ou gateway | 2,10% em média no crédito (BC, 2º sem. 2025) |
| Cancelamento | O cliente revoga no app, a qualquer hora | Na loja ou bloqueando no banco |
Como montar a assinatura na loja
O Pix Automático não é um botão. Ele exige um modelo de assinatura funcionando, e o meio de pagamento entra por último. A ordem:
1. Escolha o que vai em assinatura. Produto de consumo contínuo, com reposição previsível: café, ração, suplemento, cosmético, fralda, vinho. O cliente precisa acabar com o produto antes da próxima entrega.
2. Defina planos simples. Dois ou três planos, com periodicidade clara e desconto sobre a compra avulsa, que precisa caber na margem. A conta é a do post sobre cupom de desconto e margem: some tarifa do meio de pagamento, frete de cada envio e embalagem antes de decidir o percentual.
3. Escreva as regras na página do plano. Data do débito, o que acontece sem saldo, como pausar, cancelar e trocar o produto, e com qual nome a cobrança aparece no app do banco.
4. Fale com o gateway. O Pix Automático chega à loja virtual pelo gateway que processa os pagamentos, e cada um implementa as jornadas de autorização e as retentativas do seu jeito. Pergunte qual QR Code ele gera, como avisa a loja quando o cliente revoga, como trata a falta de saldo e quanto cobra por cobrança. O post sobre como escolher os meios de pagamento tem o roteiro dessa conversa. Na iSET, o meio de pagamento é escolhido pelo lojista entre os gateways integrados; confirme com o seu se a modalidade já está disponível no checkout da sua loja.
5. Ligue a cobrança à operação. Débito confirmado gera pedido e separação. Débito que falhou segura o envio e avisa o cliente. Autorização revogada encerra a assinatura. Sem essa amarração, a loja manda produto sem receber.
6. Mantenha o cartão como alternativa. Parte dos clientes prefere o crédito, por pontos ou hábito. O Pix Automático entra como opção principal, e o cartão continua no checkout transparente.
A Black Friday como porta de entrada
A primeira compra de um assinante quase nunca é a assinatura. É uma compra avulsa, com desconto, que deu certo. A Black Friday de 2026, em 27 de novembro, é o maior volume de primeiras compras do ano, e a hora de oferecer o plano é logo depois: no e-mail de pedido entregue, no cartão dentro da caixa, na página de obrigado. Uma oferta que funciona é manter o preço da Black Friday para quem assinar até uma data: o cliente já provou o produto e só precisa autorizar uma vez. O roteiro de preparação da loja para a Black Friday cobre o resto do calendário.
Pix por aproximação e Pix parcelado: o que têm a ver com isso
Pouco, embora as três novidades apareçam juntas nas notícias.
O Pix por aproximação é para a loja física: o cliente encosta o celular na maquininha. A Instrução Normativa BCB nº 746, de junho de 2026, acabou com o teto fixo de R$ 500 por transação a partir de 1º de outubro de 2026; o limite passou a ser o que cada banco define por cliente. Para a loja virtual, nada muda.
O Pix parcelado não existe como produto regulamentado. Depois de adiar a norma várias vezes em 2025, o Banco Central desistiu de criar regras próprias em dezembro de 2025 e proibiu os nomes Pix Parcelado e Pix Crédito. O que os bancos oferecem são soluções de crédito na hora de pagar um Pix, com nomes como Pix no crédito e taxas próprias. Para a loja, é uma venda à vista por Pix: quem parcela é o banco do cliente.
Por onde começar
O Pix teve em 2025 quase 80 bilhões de transações e movimentou mais de R$ 35 trilhões, segundo o Relatório de Gestão do Pix do Banco Central. O valor médio de um Pix de pessoa para empresa foi de R$ 115, e a mediana, R$ 25: o Pix já é o meio das compras pequenas e frequentes, as que viram assinatura. O básico do pagamento à vista está no post sobre como o Pix funciona no e-commerce.
Comece com um plano, um produto e o gateway que já está no checkout. Meça a taxa de renovação por três meses e compare com a do cartão. Esse número é o argumento para expandir.
Fontes: Banco Central, Relatório de Gestão do Pix 2023-2025 (2026); Banco Central, Estatísticas de Meios de Pagamento, 2º semestre de 2025 (abril de 2026, via Legismap); CNN Brasil (4 de junho de 2025); Forbes Brasil (3 de junho de 2025); CartaCapital, com dados da EBANX e do BC (14 de junho de 2026); Let’s Money, PagBrasil (3 de julho de 2026) e IN BCB nº 746 (junho de 2026); Times Brasil (4 de dezembro de 2025).
Perguntas frequentes
O que é o Pix Automático?
É a modalidade do Pix para cobranças recorrentes. O cliente autoriza uma vez, no app do banco, e as cobranças seguintes são debitadas da conta na data combinada, sem precisar aprovar cada uma. Entrou em funcionamento em 16 de junho de 2025, segundo o Banco Central.
O cliente paga alguma tarifa para usar o Pix Automático?
Não. O Banco Central definiu que a modalidade não é cobrada do pagador. Quem pode ser tarifado é o recebedor, ou seja, a loja, e o preço é definido pelo banco ou pelo gateway de pagamento que processa a cobrança.
O cliente pode cancelar a assinatura paga com Pix Automático?
Pode, a qualquer momento, direto no app do banco, sem passar pela loja. Um débito já agendado pode ser cancelado até a véspera do vencimento. Por isso a loja precisa tratar a revogação no app como um cancelamento de assinatura e parar de enviar o produto.
O que acontece se o cliente não tiver saldo no dia da cobrança?
O sistema faz novas tentativas nos dias seguintes, dentro das regras do Banco Central, e o cliente é avisado. A loja recebe a confirmação quando o débito acontece. Se nenhuma tentativa for concluída, a cobrança daquele ciclo fica em aberto e a loja decide se segura o envio ou cobra por outro meio.
Pix Automático é a mesma coisa que Pix agendado com recorrência?
Não. No Pix agendado com recorrência, é o cliente quem programa os pagamentos, sempre com valor fixo. No Pix Automático, é a loja que programa as cobranças, com valor fixo ou variável, e o cliente só autoriza uma vez. Para assinatura de produto, com reajuste e troca de kit, o Pix Automático é o modelo que serve.
Existe Pix parcelado para vender em parcelas?
Não como produto regulamentado. Em dezembro de 2025 o Banco Central desistiu de criar regras próprias e proibiu o uso do nome Pix Parcelado. O que existe são soluções de crédito de cada banco, oferecidas na hora de pagar um Pix, com nomes como Pix no crédito, cada uma com as próprias taxas.
Pix por aproximação serve para a loja virtual?
Não. O Pix por aproximação é para a loja física: o cliente encosta o celular na maquininha. Desde 1º de outubro de 2026 ele deixou de ter o teto fixo de R$ 500 por transação. Para quem vende online, o que importa é o Pix com QR Code no checkout e, para recorrência, o Pix Automático.
Leia também
Black Friday 2026: os números para definir a meta da loja
O que o e-commerce faturou na Black Friday de 2025, as projeções para 2026, o que o consumidor planeja e a conta que transforma isso na meta da sua loja.
Teste de cartão: como proteger sua loja na Black Friday
Teste de cartão é quando um bot usa a sua loja para validar cartões roubados. Veja como diferenciar de fraude direta e quando usar Antibot, Zero Dollar e 3DS.
Modo IA do Google: o que muda na sua loja virtual
O Modo IA e os resumos de IA do Google cortam cliques. O que ajustar na página de produto, nos dados estruturados e no GA4 para a loja seguir aparecendo.